Aktuelles aus der Landesgruppe
Newsletter 03/2026
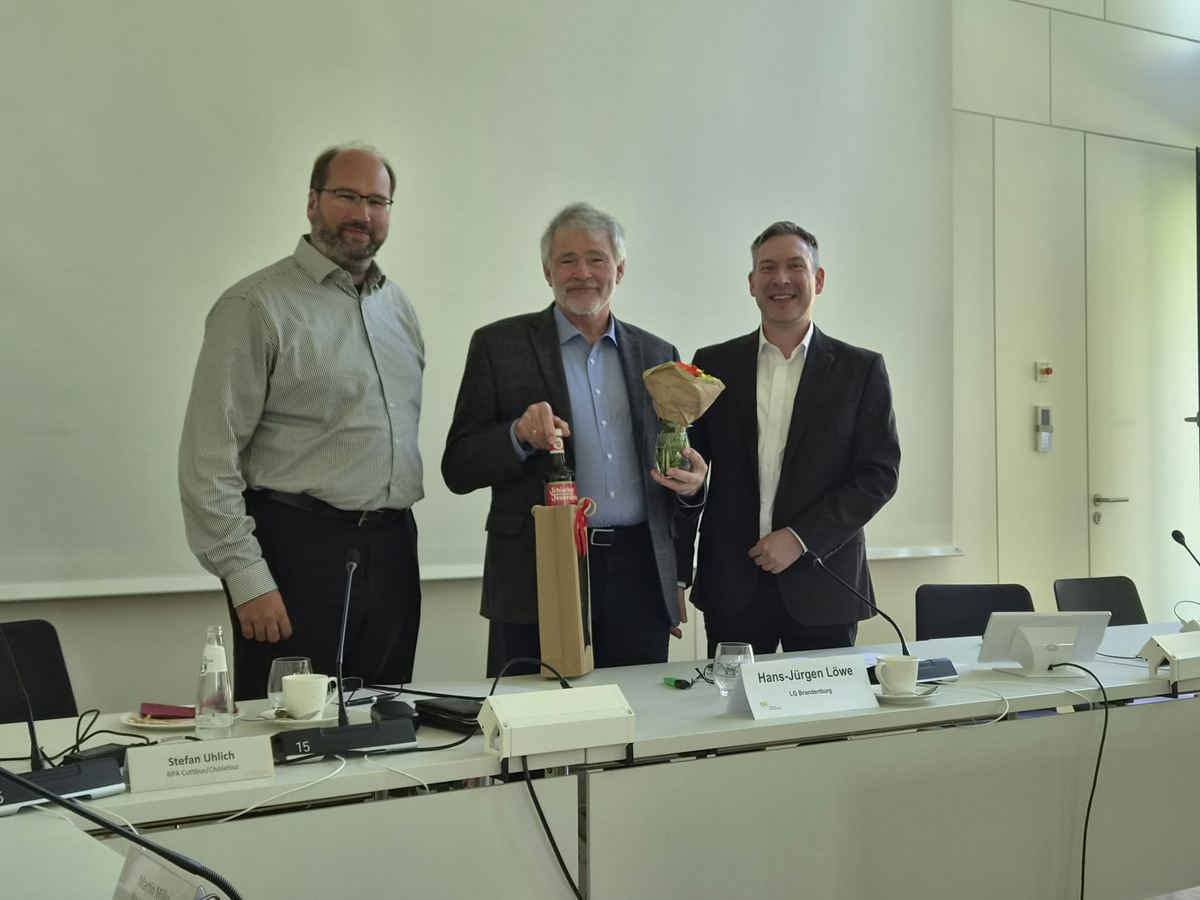
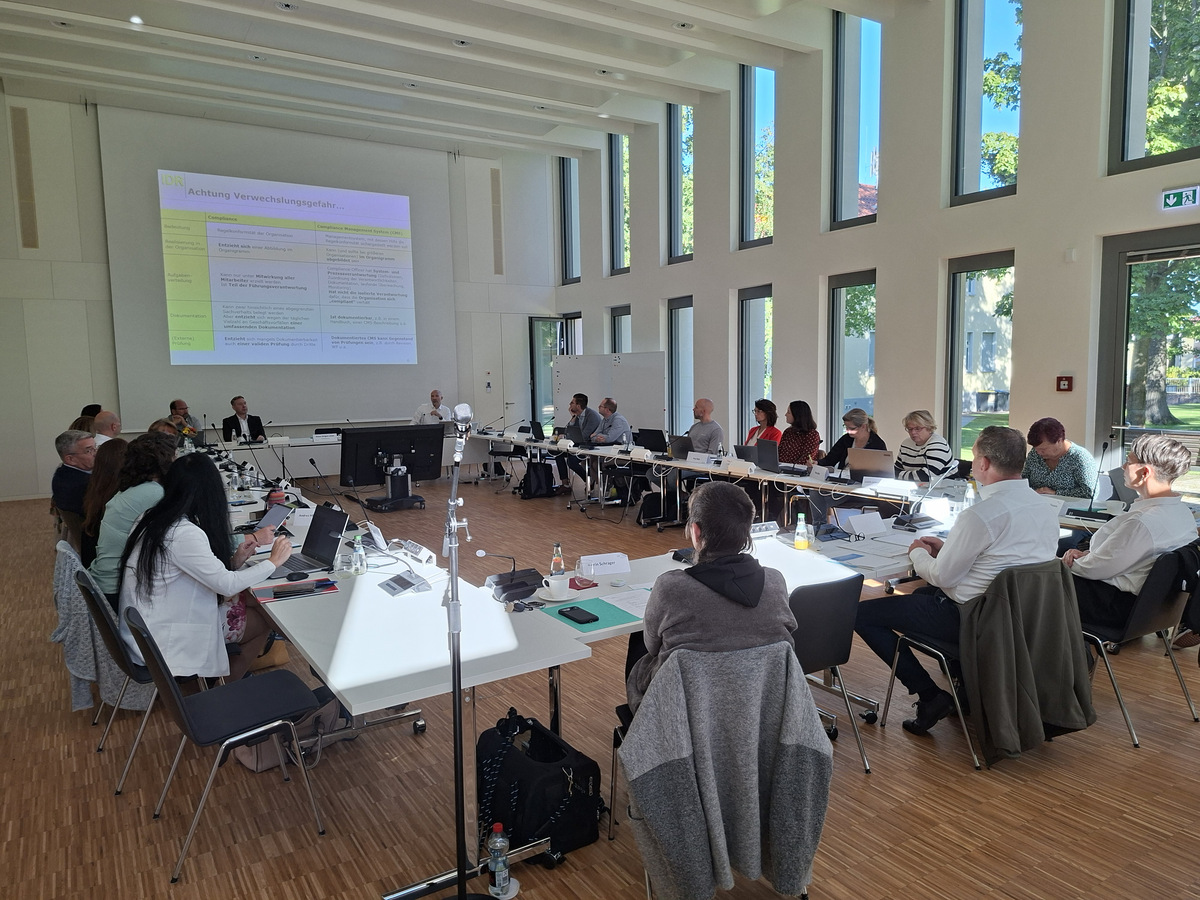
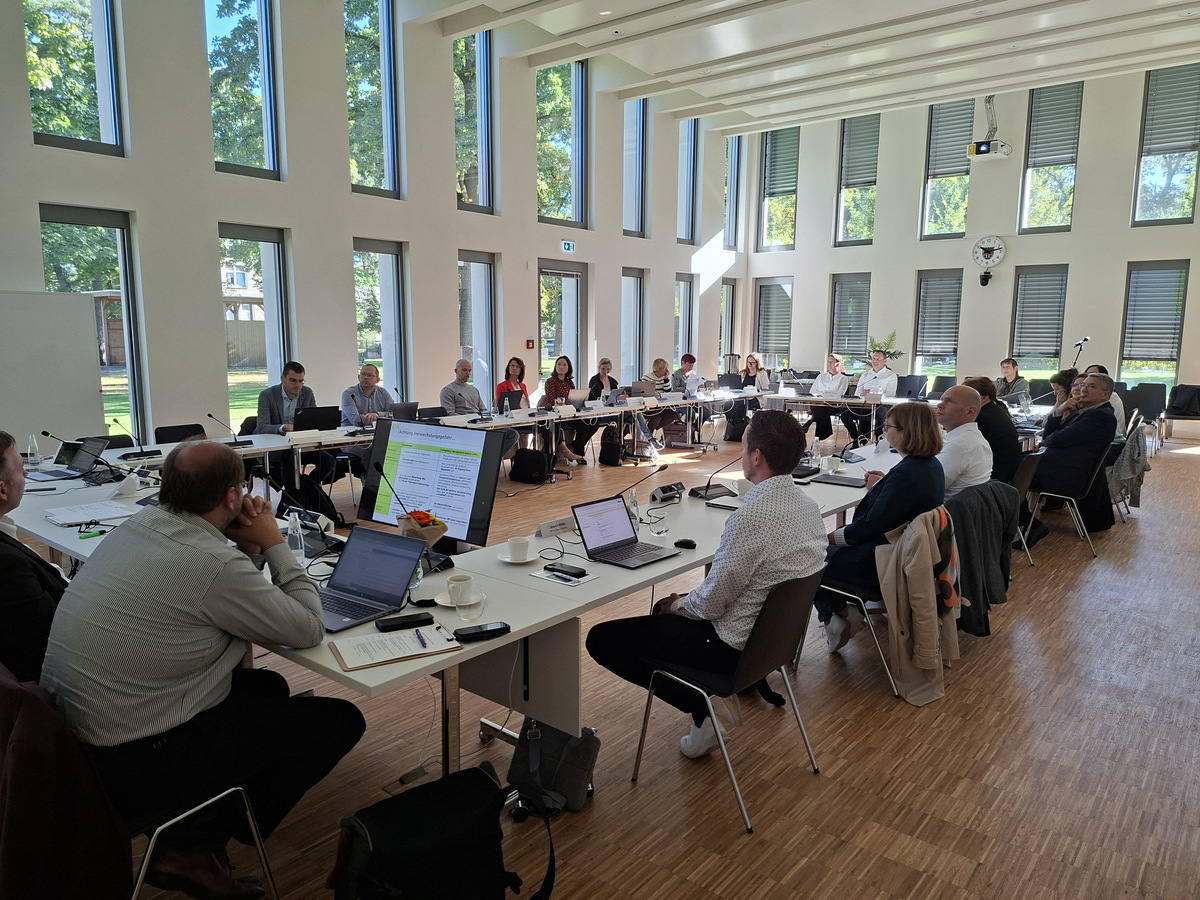
Die jährliche Veranstaltung der Landesgruppe Brandenburg fand am 23. September 2026 wieder im Sitzungssaal der Gemeinde Dallgow-Döberitz mit insgesamt 26 Teilnehmerinnen und Teilnehmern statt. Zunächst hielt der externe Referent, Herr Dipl. Betriebswirt Patrick Preußer von Rödl & Partner, einen Vortrag „Compliance-Management – Bedeutung für die Verwaltung; Nutzen für die Rechnungsprüfung“. In der anschließenden Diskussion wurde deutlich, dass die Implementierung eines Compliance-Managements nicht im Rechnungsprüfungsamt erfolgen dürfe, sondern häufig den Rechtsämtern zugewiesen würde. In dem Vortrag erkennbar wurden auch die Verknüpfungen zu IKS-Prüfungen und risikoorientierten Prüfungsansätzen. Den zweiten Vortrag vor der Mittagspause hielt ein Prüfer aus dem RPA des Landkreises Havelland, Herr Gordorn Quaisser, mit einem Bericht aus der Praxis einer risikoorientierten Prüfungsplanung und Möglichkeiten digitaler Unterstützung. Der Landkreis begann bereits 2013 mit dem Aufbau einer solchen Prüfungsplanung und nutzt heute die Software IBO QSR. Die zu Beginn aufgeworfene Frage, wie das RPA mit begrenzten Prüferkapazitäten sicherstellen kann, dass alle identifizierten Prüffelder entsprechend ihrem Risiko angemessen geprüft werden – und wie IBO QSR diesen Planungsprozess begleitet, konnte dahingehend beantwortet werden, dass IBO QSR das Werkzeug für Steuerung und Transparenz ist. Sie unterstützt die Vorauswahl und Priorisierung der Prüfungen anhand der Risikokriterien. Die fachliche Verantwortung und Selbstbestimmung verbleiben dabei bei den Prüferinnen und Prüfern. Im Anschluss fand die Neuwahl des Landesgruppensprechers Herrn Stefan Uhlich (RPA Stadt Cottbus) und seines Stellvertreters Herrn René Wettstädt (RPA Landkreis Ostprignitz-Ruppin) für die Zeit ab dem 01.01.2027 statt. Beide nahmen die Wahl mit Wirkung vom 01.01.2027 an.
Nach der Mittagspause begeisterte ein junger IT-Fachprüfer, Herr Milke, aus dem RPA Cottbus die Teilnehmenden mit einer weitgehend selbst entwickelten Datenanalyse in der Jahresabschlussprüfung mit MS-Excel (Power Query) auf Basis von H&H pro Doppik Daten. Dabei werden direkt aus der Datenbank Buchungsdaten über die GoBD-Schnittstelle mit eigener Definition exportiert. Eine Auswertung aus proDoppik findet somit nicht statt. Mit Power Query ist jeder Schritt dokumentiert und wiederholbar. Millionen Zeilen sind kein Problem. Eine Spezialsoftware ist nicht erforderlich, somit auch keine Lizenz und kein Vergabeverfahren. Für die Anwender ist ein bekanntes Programm besser und leichter zu handhaben als sich in ein neues einzuarbeiten. Großes Interesse zeigten die Teilnehmenden daran, die Herangehensweise zum Beispiel in einer Online-Schulung über die versandte Datei des Impulsvortrages hinaus kennenzulernen. Herr Löwe schloss die Vortragsreihe mit Ausführungen zum Follow-UP in der Rechnungsprüfung mit Hinweisen darauf, wie auch ohne Regelungen in einer Rechnungsprüfungsordnung Teile des Follow-UP angewendet werden können. Entscheidend ist dabei ein partnerschaftlicher Umgang von Prüfenden und Geprüften miteinander sowie die Erkenntnis, dass das Follow-UP bereits vor Abfassung von Prüfungsfeststellungen in dem Bericht beginnt und eine Eskalation nur über gemeinsam abgestimmte Feststellungen möglich ist. Folglich ist auch ein konstruktiver Dialog über nicht abgestimmte Beanstandungen nicht denkbar. Eine große Hilfe bei der Abstimmung ist eine Prüfung jedes einzelnen Prüfungsfeldes nach den Kriterien „SOLL – IST – URSACHE der Abweichung – RISIKO für die Verwaltung und EMPFEHLUNG“.
Zuletzt wurde neues aus dem IDR von Herrn Uhlich vorgetragen.
Im Land Brandenburg gibt es neue Impulse für Vergabe-, Bau- und Jahresabschlussprüfungen. Im Sommer 2026 haben sich einige für die kommunale Rechnungsprüfung relevante Rahmenbedingungen verändert. Besonders hervorzuheben ist die im August geänderte Kommunale Haushalts- und Kassenverordnung (KomHKV). Für Vergaben wurden die Möglichkeiten des Direktauftrags erweitert bzw. neu gefasst. Damit ändern sich insbesondere die Prüfungsmaßstäbe für kleinere Beschaffungen. Für die laufende Prüfung empfiehlt sich, die Prüfungsprogramme und Dokumentationsanforderungen an die neue Rechtslage anzupassen und dabei insbesondere die Einhaltung des Wettbewerbsgrundsatzes und die nachvollziehbare Ermittlung des Auftragswertes in
den Blick zu nehmen.
Auch die Änderung der Brandenburgischen Bauordnung vom Juni 2026 ist für kommunale Investitions- und Baumaßnahmen von Bedeutung. Geänderte Genehmigungs- und Verfahrensregelungen können sich mittelbar auf Projektabläufe, Kosten und die Prüfung von Bauvorhaben auswirken.
Besondere Aufmerksamkeit verdient schließlich das Zweite Jahresabschlussbeschleunigungsgesetz. Die dort vorgesehenen Erleichterungen für bestimmte kommunale Jahresabschlüsse können noch genutzt werden; die zentrale Regelung des § 1 tritt jedoch mit Ablauf des 31. Dezember 2026 außer Kraft. Für die Rechnungsprüfung besteht daher Anlass, offene Altjahresabschlüsse und deren mögliche Einbeziehung in die Übergangsregelungen rechtzeitig zu überprüfen.
Im Gesetzgebungsverfahren befinden sich derzeit
- das Gesetz zur Anpassung der Besoldung und Versorgung und zur Änderung weiterer Vorschriften 2026 im Land Brandenburg. Das Land reagiert damit auf die jüngste Rechtsprechung des Bundesverfassungsgerichtes zum Alimentationsprinzip;
- das Zehnte Gesetz zur Änderung des Brandenburgischen Finanzausgleichsgesetzes, welches den klammen Kommunen mehr Mittel zur Verfügung stellen soll;
- das Gesetz zur Neuordnung der gesetzlichen Kita-Finanzierung, welches die Mehrbelastung bei den Kommunen auf Grund der Regelungen des Bundesgesetzgebers mit dem Ganztagsförderungsgesetz abfangen soll und
- das Gesetz zur Fortentwicklung des Brandenburgischen Brand- und Katastrophenschutzgesetzes und zur Änderung weiterer Vorschriften, das u.a. kleinere Kommunen entlasten soll, da dann nur noch Kommunen, die über mehr als 30 000 Einwohner verfügen, eine Brandschutzdienststelle verpflichtend einrichten müssen.
