Aktuelles aus der Landesgruppe
Newsletter 03/2026
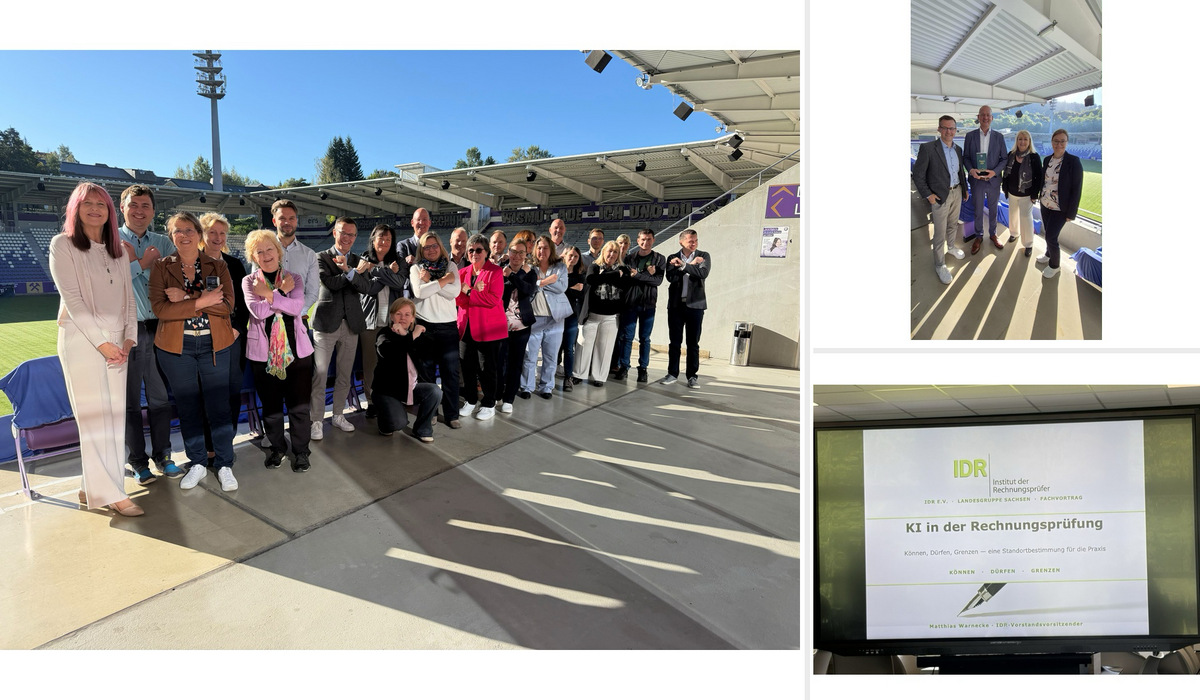
Wie verändert Künstliche Intelligenz die Rechnungsprüfung? Und wie lässt sich eine wirksame kommunale Finanzkontrolle in Sachsen künftig sichern? Beim Landesgruppentreffen am 23. September 2026 im eins-Erzgebirgsstadion in Aue-Bad Schlema verbanden sich fachliche Zukunftsfragen mit einer intensiven Diskussion über die aktuellen Rahmenbedingungen der örtlichen Rechnungsprüfung.
Vom Beleg zu Prozessen, Daten und Systemen
Mario Schröter vom Rechnungsprüfungsamt der Stadt Leipzig nahm die digitale Transformation aus Sicht der Prüfungspraxis in den Blick. Der Prüfungsgegenstand erweitert sich vom einzelnen Beleg hin zu Geschäftsprozessen, Daten, IT-Anwendungen, Schnittstellen und automatisierten Kontrollen. Damit gewinnen Prozess- und Systemprüfungen, Massendatenanalysen und begleitende Prüfungsansätze an Bedeutung.
Am Leipziger Praxisbeispiel VOIS-Bonus wurde zugleich sichtbar, wie eng Digitalisierung, internes Kontrollsystem, Informationssicherheit und Datenschutz zusammenhängen. Berechtigungen, Schnittstellen, Protokollierung und technische Schutzmaßnahmen werden zu zentralen Prüffeldern. Datenanalysen können Auffälligkeiten systematisch sichtbar machen. Sie ersetzen jedoch auch hier nicht die fachliche Einordnung.
KI in der Rechnungsprüfung: Können, Dürfen, Grenzen
Einen zentralen Impuls setzte der IDR-Vorstandsvorsitzende Matthias Warnecke mit seinem Fachbeitrag „KI in der Rechnungsprüfung – Können, Dürfen, Grenzen“. Anhand zahlreicher Praxisbeispiele zeigte er, wie KI bereits heute Prüfungen unterstützen kann: bei der Erkennung von Anomalien in Zahlungsströmen, Rechnungssplitting und Duplikaten, bei der Auswertung von Verträgen, der Prüfung von Berechtigungen und Funktionstrennung sowie bei Vergabeprüfungen und der risikoorientierten Prüfungsplanung.
Der rote Faden seines Beitrags war ebenso einfach wie grundlegend: KI kann Daten analysieren, Treffer filtern und Entwürfe liefern. Die fachliche Bewertung und die Prüfungsfeststellung bleiben menschliche Aufgaben. Entsprechend rückte Warnecke neben den technischen Möglichkeiten auch Datenschutz, EU AI Act, Vergaberecht und die nicht delegierbare Eigenverantwortlichkeit des Prüfungsurteils in den Blick. Halluzinationen, Verzerrungen, fehlende Erklärbarkeit und fehlender lokaler Kontext markieren klare Grenzen. KI verschiebt damit die Grenze zwischen automatisierter Vorarbeit und fachlicher Prüfung, nicht aber die Verantwortung.
KI in der kommunalen Praxis
Einen weiteren Blickwinkel eröffnete der Praxisbericht aus Freiberg. Der Leiter des dortigen Rechnungsprüfungsamtes Pascal Högel stellte geplante und bereits vorbereitete Einsatzfelder für KI in der Stadtverwaltung, darunter ein Mitarbeiter-Agent, ein Chatbot für die Bürgerkommunikation und eine intelligente Unterstützung der Telefonvermittlung vor. Für die Rechnungsprüfung ergeben sich daraus konkrete Fragen nach Dienstanweisungen, Freigabeverfahren, Kennzeichnung, Risikoklassifizierung und Qualifizierung der Beschäftigten.
Zugleich kann KI selbst zum Prüfungswerkzeug werden, etwa bei der Analyse von Buchungsjournalen und Stammdaten, der automatisierten Belegprüfung, der Auswertung umfangreicher Vertragswerke oder der Strukturierung von Prüfungsergebnissen.
Die drei Fachbeiträge ergänzten sich damit zu einem Gesamtbild: Rechnungsprüfung muss digitale Entwicklungen verstehen, deren Risiken unabhängig bewerten und zugleich die eigenen Methoden weiterentwickeln.
Sachsen: Mehr kommunale Freiheit braucht verlässliche Kontrolle
Matthias Warnecke informierte über Aktuelles aus dem Vorstand und der Geschäftsstelle des IDR. Anschließend stand im internen Teil die aktuelle Situation der kommunalen Rechnungsprüfung in Sachsen im Mittelpunkt. Gemeinsam mit dem Vorsitzenden des Vorstandsvorsitzenden entwickelte sich eine rege Diskussion über die geplanten Veränderungen im Zusammenhang mit dem Sächsischen Kommunalfreiheitsgesetz und die künftige institutionelle Absicherung der örtlichen Finanzkontrolle.
In der Diskussion bestand Einigkeit, dass die Antwort auf Fachkräftemangel und kleine Prüfeinheiten nicht im Rückbau der Kontrollfunktion liegen kann. Benötigt werden vielmehr tragfähige organisatorische Lösungen. Dazu zählen interkommunale oder kreisliche Bündelungsstrukturen, Hybridmodelle mit einer kommunalen Rechnungsprüfung als Steuerungsinstanz und ergänzender externer Expertise sowie eine verbindlich abgesicherte, risikoorientierte Steuerungsprüfung.
Als nächster Schritt wird eine gemeinsame Arbeitsgruppe angestrebt, in der das Sächsische Staatsministerium des Innern, der Sächsische Rechnungshof und die kommunalen Interessenvertretungen der Rechnungsprüfungsämter Lösungsvorschläge erarbeiten. Ziel ist es, kommunale Eigenverantwortung, Entlastung und eine wirksame, unabhängige Finanzkontrolle nicht gegeneinander auszuspielen, sondern in einer zukunftsfähigen Organisationsstruktur zusammenzuführen.
Arbeitsgruppen und Aktuelles aus dem IDR
Auch die laufende Arbeit der sächsischen IDR-Arbeitsgruppen wurde vorgestellt. Es ging um die AGs Beteiligungsprüfung, Musterprüfungsbericht Jahresabschluss, und Kassenprüfung digital sowie die neue Arbeitsgruppe zum Mehrwert kleiner Rechnungsprüfungsämter in der öffentlichen Finanzkontrolle.
Stadionführung zum Abschluss
Nach dem Fachprogramm führte Matthias Meyer, der damalige Bau-Projektleiter, durch das 2018 neu errichtete Stadion, dessen Eigentümer der Erzgebirgskreis ist. Der Blick hinter die Kulissen bildete den passenden Abschluss eines Tages, der fachlichen Austausch, Verbandsarbeit und persönliche Begegnung miteinander verband.
IDR-Gruppentreffen Beteiligungsprüfung
Die Sommer- und Urlaubszeit ist vorüber und die IDR-Gruppe Beteiligungsprüfung hat sich am 10. September 2026 wieder in der Landeshauptstadt Dresden zur weiteren Arbeit an einer Musterprüfungskonzeption getroffen. Die seit dem letzten Treffen vergangenen Monate wurden von den Mitgliedern rege zur Weiterentwicklung und dem inhaltlichen Ausbau des Musterprüfungskonzeptes genutzt. Es konnte bereits einem ersten Praxistest unterzogen werden und die daraus gewonnenen Erkenntnisse wiederum in die weitere Bearbeitung einfließen.
Ideen für neue Blickwinkel auf die Prüfungsplanung und -durchführung konnten die Ausführungen von Herrn Effenberger, Rechnungsprüfungsamt Landeshauptstadt Dresden, zur prozessorientierten Prüfung in Anlehnung an das CMMI-Modell beisteuern. Die anfangs noch vorhandenen sprichwörtlichen Fragezeichen über den Köpfen der Gruppenmitglieder konnten mit der ersten Zuordnung von Prozessgebieten etwas eingefangen werden.
Hausaufgabe für die Mitglieder der Arbeitsgruppe ist nun, sich intensiver mit dem CMMI-Modell, den Prozessgebieten und den daraus abzuleitenden Anforderungen für die Betätigungsprüfung zu beschäftigen. Das für Januar 2027 geplante nächste Treffen der Gruppe soll die Vor- und Nachteile der klassischen und CMMI-gestützten Prüfungskonzeption zum Inhalt haben.
Herzlichen Dank an Herrn Effenberger für die Bereicherung des Arbeitsgruppentreffens – spannende Themen und angeregte bzw. anregende Diskussionen werden wohl nicht so schnell ausgehen.
IDR LG Sachsen: AG Musterprüfungsbericht
Die Arbeitsgruppe setzte ihre Arbeit am 21.09.2026 mit einem Treffen in hybrider Form fort und wurde herzlich von der Amtsleiterin des RPA der Stadt Leipzig begrüßt. Im Mittelpunkt des Treffens stand die Erarbeitung eines Musterprüfungsberichts für die Prüfung des Jahresabschlusses nach § 104 SächsGemO.
Dem vorausgegangen war die Erarbeitung von Prüfungsvermerken, deren Anwendung in der IDR-Landesgruppe Sachsen bereits beschlossen wurde.
Als Grundlage für den Musterprüfungsbericht dienten somit die bereits zuvor erarbeiteten Vermerke und u. a. verschiedene Berichte der AG-Mitglieder. Zur Abstimmung einer einheitlichen Gliederung des Prüfungsberichts wurden die für die örtliche Rechnungsprüfung maßgeblichen Rechtsgrundlagen hinterfragt und miteinander verknüpft. Darüber hinaus wurde das Muster durch konkrete Formulierungsvorschläge angereichert und um Tabellen ergänzt.
Mit der baldigen Veröffentlichung im easyVerein wird der Musterprüfungsbericht den IDR-Mitgliedern zur Verfügung gestellt.
Kommunale Finanzkontrolle in Sachsen sichern - IDR warnt vor Schwächung durch geplante Gesetzesänderung
Pressemitteilung und Stellungnahme
Juni 2026
Der Vorstand des Instituts der Rechnungsprüfer und Rechnungsprüferinnen in Deutschland e. V. (IDR) warnt vor erheblichen Risiken für die kommunale Finanzkontrollein Sachsen.
Hintergrund ist der Entwurf eines Sächsischen Kommunalfreiheitsgesetzes, der unter anderem eine Anhebung der Einwohnergrenze für die verpflichtende Einrichtung eines Rechnungsprüfungsamtes von 20.000 auf 30.000 Einwohner vorsieht.
Zentrale Rolle der Rechnungsprüfung für die kommunale Selbstverwaltung
„Die kommunale Rechnungsprüfung ist weit mehr als eine reine Abschlusskontrolle. Sie ist ein zentrales Instrument der Steuerung, Transparenz und Prävention“, betont der Vorstand des IDR. Eine funktionierende Finanzkontrolle sei unverzichtbare Voraussetzung für eine leistungsfähige und verantwortungsvolle kommunale Selbstverwaltung.
weiter lesen und zum Gutachten
